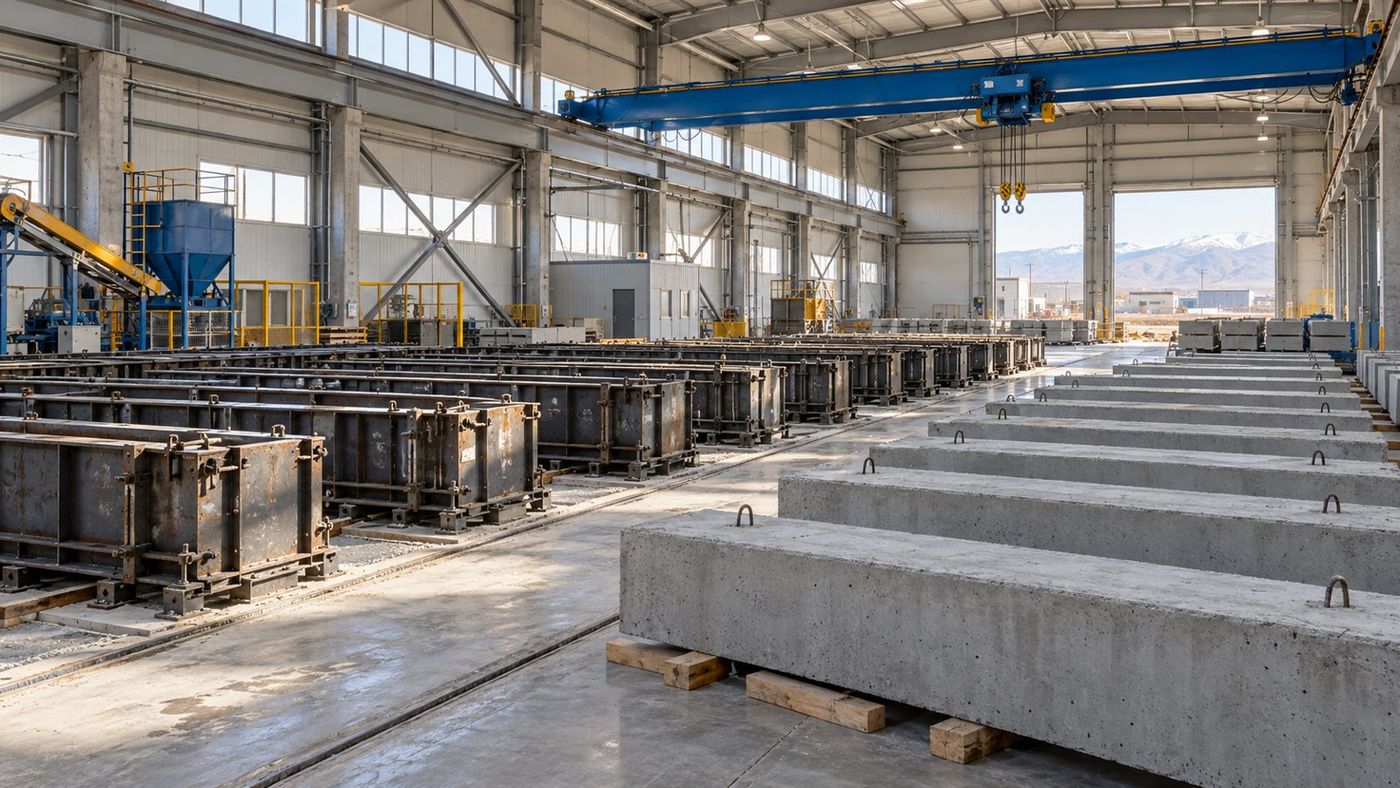
ТЭО для СЭЗ и индустриальной зоны по приказу №501 содержит семь разделов: от описания площадки до финансового расчета и приложений. Для входа в СЭЗ при заявлении подтверждают финансовое обеспечение от 10% стоимости проекта. В нашем плане завода ЖБИ на 90 млн ₸ это 9 млн ₸. Для индустриальной зоны порядок допуска другой – ниже разберем оба варианта и деньги производства.
Коротко
- ТЭО участника зоны составляют по приказу №501 от 11 июля 2019 года. Документ о создании самой СЭЗ имеет другую задачу и структуру.
- Для обрабатывающего производства в СЭЗ нужно доказать отсутствие продукции в Казахстане либо недостаточность её выпуска. Этот критерий появился в действующей редакции закона 2026 года.
- В индустриальной зоне республиканского или регионального значения нужен допуск регионального координационного совета и договор с управляющей компанией.
- Наш завод продает 800 блоков в нормальный месяц. Получается 3 030 974 ₸ прибыли ТОО после КПН; зарплата директора уже включена в расходы.
- Вместе с зарплатой и возможными дивидендами владельцу остается 3 209 200 ₸ за такой месяц. Это расчетный эквивалент: дивиденды распределяют из заработанной прибыли с сохранением оборотных денег.
ТЭО для СЭЗ: сначала проверить право на вход
Начинать с финансовой модели рано, пока неизвестно, подходит ли производство выбранной зоне. Сверяют выпускаемую продукцию, фактическую технологию и перечень приоритетных видов деятельности. Затем проверяют заявителя: компании и ИП на специальных налоговых режимах исключены из числа заявителей СЭЗ. Основание – статья 18 закона о зонах.
Для производства есть дополнительная проверка. В действующем тексте закона потенциальный участник обрабатывающей промышленности должен выпускать продукцию, которой в стране нет либо производится недостаточно. Одной фразы «замещаем импорт» мало. Нужны сопоставимые данные о потреблении, местном выпуске и том сегменте, который собирается занять завод.
На фундаментных блоках это особенно заметно. В Казахстане уже работают их производители с открытыми прайсами. Поэтому заявка нового завода должна объяснять дефицит нужной продукции. Преимущество по расстоянию до стройки помогает продавать, но для критерия допуска нужно исследование обеспеченности рынка. Приложение с несколькими объявлениями такую задачу не решает.
В нашей практике полезнее проверить допустимость продукции до заказа подробного расчета. Если перечень зоны и план выпуска расходятся, красивый срок окупаемости остается числом в таблице. На этой стадии можно сменить площадку, уточнить ассортимент или выбрать индустриальную зону, сохранив уже собранные предложения поставщиков.
| Проверка | Что приложить к расчету | Где возникает ошибка |
|---|---|---|
| Продукт и деятельность | Номенклатура, характеристики, соответствующий ОКЭД | В документах одно производство, на площадке другое |
| Приоритеты СЭЗ | Действующий перечень для конкретной зоны | Берут перечень соседней СЭЗ |
| Обеспеченность рынка | Выпуск, импорт, потребление сопоставимой продукции | Общий рост строительства выдают за дефицит блоков |
| Статус заявителя | Регистрация, режим налогообложения, структура компании | Заявитель применяет специальный налоговый режим |
| Площадка | План корпуса, двор, сети, ограничения | Земля подходит по площади, но не по технологии |
СЭЗ и индустриальная зона дают разный результат
СЭЗ выбирают после проверки отраслевых требований и права на преференции. Индустриальная зона помогает разместить производство и получить доступ к площадке и инфраструктуре. Для завода с местным сбытом такая площадка может оказаться удобнее. Налоговый расчет при этом делают по режиму самого предприятия, условия размещения берут из договора с управляющей компанией.
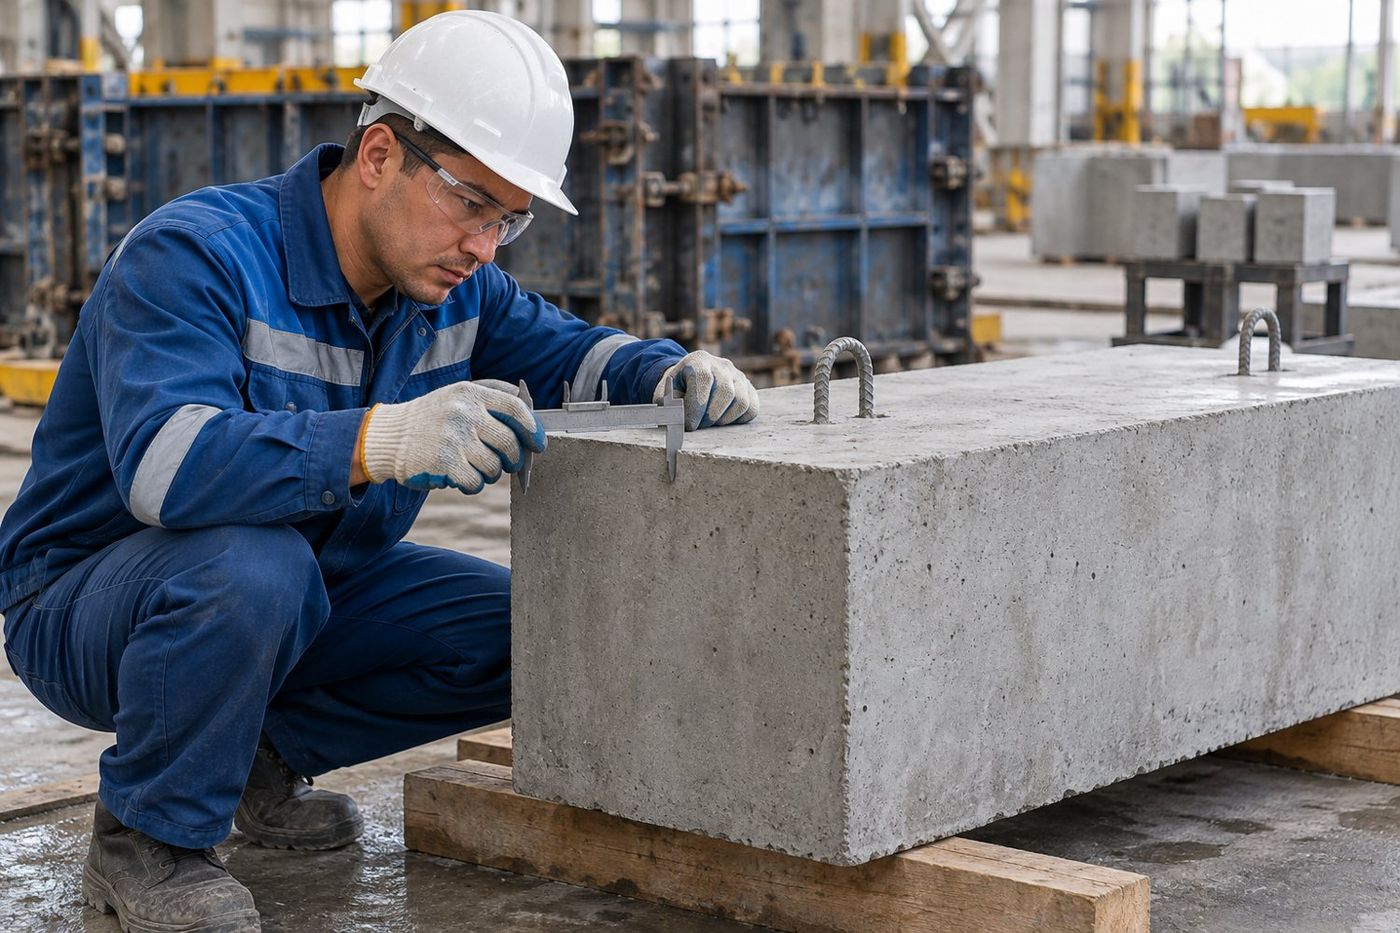
Для нашего примера выбираем индустриальную зону Алматы и готовый корпус. Стартовый ассортимент завода ЖБИ – фундаментные блоки ФБС 24-4-6. Их относят к продукции заводов ЖБИ, но сплошной бетонный блок нельзя считать плитой с полноценным арматурным каркасом. В калькуляции отдельно оставляем монтажные петли и требования технолога к изделию.
Закладываем лимит аренды корпуса и двора 1 400 000 ₸ в месяц. Основание для сравнения – предложение базы в Алматы: 576 м², восемь соток, такая месячная цена. Это альтернатива вне зоны; подходящий корпус внутри индустриальной зоны (ИЗ) должен получить отдельное предложение.
У базы из объявления указана трансформаторная мощность 25 кВт. Для будущего цеха её нужно сравнить с одновременной нагрузкой крана, вибраторов и оборудования прогрева. В ТЭО записывают потребность оборудования, стоимость усиления подключения и ответ владельца сетей. Чужое объявление здесь дает ценовой ориентир, техническое решение появляется после обследования площадки.
| Условие | СЭЗ | Индустриальная зона |
|---|---|---|
| Допуск | Перечень деятельности, критерии и договор с управляющей компанией | Для государственной ИЗ – решение регионального совета и договор с управляющей компанией |
| Налоги | Преференции при выполнении требований НК | Расчет по применяемому режиму предприятия |
| Финансовое обеспечение | Порог и способы прямо установлены законом | Условия проекта и процедуры выбранной площадки |
| Помещение и сети | Проверяются под конкретный проект | Также требуют подтвержденной мощности и условий |
| Основа ТЭО участника | Приказ №501 | Тот же приказ №501 |
Семь разделов приказа №501: чем заполнить каждый
В приказе №501 структура названа прямо. Сохраняйте названия разделов, а внутри выстраивайте объяснение вокруг своего производства. Введение связано с площадкой, маркетинг – с покупателями, производственный план – с реальным выпуском. Финансовый раздел собирает эти решения в один график расходов, поступлений и финансирования.
| Раздел | Для завода ЖБИ | Подтверждение |
|---|---|---|
| Введение проекта | Условия площадки, климат, геология, инженерные ограничения | Материалы по участку и сетям |
| Резюме проекта | Продукция, мощность, инвестиции, финансирование, сроки | Сводная таблица из модели |
| Общее описание | Заявитель, команда, технология, безопасность, готовность | Регистрационные документы, опыт специалистов |
| Маркетинг и сбыт | Покупатели блоков, цены, доставка, объем заказов | Прайсы, переговоры, договорные намерения |
| Производственный план | Формы, бетон, кран, выдерживание, персонал | Спецификации, карта процесса, расчет сетей |
| Финансово-экономический раздел | Вложения, расходы, прибыль, денежный поток, риски | Расчет с источниками и альтернативами |
| Приложения | Детальные таблицы, оборудование, продукция, графики | Документы, на которые ссылается основной текст |
Во введении завода объясняют конкретную проблему территории. Например, маршрут миксера, возможность зимнего выпуска и доступ тяжелого транспорта. Общие сведения об экономике страны занимают место, но редко помогают оценить такую площадку. Если дорога ограничивает вес машины, это меняет количество рейсов и стоимость поставки каждого кубометра смеси.
В резюме показывают одни и те же числа, что стоят в финансовой модели. Если оборудование оплачивается до монтажа, этот платеж должен попасть в подготовительный период. Если первая продукция появится после испытаний, выручка начинается после них. Сверка резюме с календарем часто обнаруживает нехватку денег раньше, чем расчет доходности.
Общее описание раскрывает исполнителя проекта. Для новой компании вместо выдуманной истории продаж указывают подготовку команды, выбранную технологию и фактическую стадию переговоров. Отдельно описывают охрану труда, экологию, необходимость разрешений и документов качества. Ответственных за крановые операции и приемку смеси закладывают в штат, обучение и бюджет запуска.
Сначала заполните сводную таблицу: продукция, выпуск, площадка, сети, инвестиции, источники денег, дата начала продаж. Затем перенесите эти параметры в разделы. Если в разных частях ТЭО различаются мощность или сумма финансирования, остановите оформление и найдите исходную ошибку.
Как доказать сбыт 800 блоков в месяц
В расчет закладываем продажу 800 годных блоков в нормальный месяц. Это около 31 блока на каждый из 26 рабочих дней. Такой объем нужно подтвердить заказами строительных компаний и подрядчиков: в исследовании фиксируют марку, количество, даты поставки, место выгрузки и оплату. Письмо с общей заинтересованностью слабее согласованного графика закупок.
Цена опирается на каталог производителя в Алматы: ФБС 24-4-6 указан по 26 000 ₸ за штуку плюс НДС. На 30 октября 2026 года в карточке также приведены размеры 2 380 × 400 × 580 мм и вес 1 300 кг. В нашем плане принимаем такую цену реализации, а доставку готовых блоков оплачивает покупатель.
Сравнивать заводы нужно по цене в месте выгрузки. Если один прайс содержит погрузку, а другой требует отдельной оплаты крана, строки приводят к одинаковому составу. Затем добавляют расстояние и число рейсов. При тяжелом недорогом изделии транспорт может изменить выбор поставщика сильнее небольшой скидки на заводе.
Закладываем оплату половины стоимости в месяце отгрузки и половины в следующем. Поэтому выручка нормального месяца составит 20 800 000 ₸ без НДС, а часть денег придет позже. Для нового покупателя это отдельный кредитный риск: в таблице сбыта нужны лимит задолженности и дата, после которой очередную отгрузку приостанавливают.
| Поле заказа | Что записать | Зачем модели |
|---|---|---|
| Номенклатура | Марка, размеры, требования к прочности | Сопоставить цену и технологию |
| Количество | Партия и месяц отгрузки | Проверить загрузку и сезонность |
| Логистика | Кто оплачивает машину и разгрузку | Сохранить расчетную маржу |
| Оплата | Аванс, отсрочка, лимит долга | Посчитать дебиторскую задолженность |
| Приемка | Документы качества и основания возврата | Заложить испытания и брак |
Производственная мощность: считать формы, выдерживание и двор
Закладываем 60 одинарных форм и один оборот формы в сутки. При 26 рабочих днях получается 1 560 отливок в месяц. Продажа 800 годных блоков занимает около 53% мощности после выбранной доли брака. Такой запас позволяет обслуживать формы и переносить часть выпуска, если задерживается смесь или нужна повторная проверка партии.
Выпуск от продаж отделяем: при браке 3% для 800 отгрузок нужно отлить 825 блоков. На одну отливку закладываем 0,54 м³ смеси, дополнительно 2% на технологические потери. Получаем 454,41 м³ в нормальный месяц. Эти нормы требуют проверки технологической картой; наружный прямоугольный объем изделия отличается от объема бетона из-за выемок.
Оборот за сутки достижим только при согласованном режиме твердения. Технолог подтверждает распалубочную прочность, способ выдерживания и длительность занятия формы. Если форме нужны двое суток, выпуск на том же комплекте сократится. Тогда меняются число форм, площадь, прогрев, штат и весь расчет, а не одна строка производительности.
Поставку смеси планируем партиями, а не равными долями каждого дня. Для 825 отливок достаточно 14 производственных дней с выбранным оборотом форм. В такой день расходуется больше 30 м³: поставка тремя машинами позволяет пройти минимальный оплачиваемый объем доставки. Остальные дни бригада обслуживает формы, выдерживает, принимает и отгружает изделия.
Двор считают по запасу готовой продукции и движению машин. На плане показывают места выдерживания, брак, свободный маршрут крана и погрузку. Число готовых блоков переводят в нагрузку на основание площадки. Эти данные передают проектировщику; площадь двора и допустимую укладку нельзя назначать по красивой фотографии чужого завода.
Бетон и доставка: почему шапки прайса недостаточно
На сайте «Алматы Бетон» М200 стоит 24 500 ₸ за м³ с НДС. Шапка обещает доставку в этой сумме, но калькулятор прибавляет её отдельно. В разделе доставки указаны 3 000 ₸ за м³ для маршрута «до Абая» и минимум 10 м³ на рейс. В расчет берем отдельную доставку, окончательный маршрут закрепляют в предложении поставщика.
Бетон без входного НДС обходится в 24 500 ÷ 1,16 ≈ 21 121 ₸ за м³. Сверху прибавляем 3 000 ₸ доставки целиком: её входной НДС в расчете не заявляем. Получаем около 24 121 ₸. Перед договором сверяют адрес, класс и свойства смеси, стоимость каждой машины и документы, которые дают право на зачет НДС.
Для закупки недостаточно надписи М200 на сайте. В спецификации задают требования изделия и технологию формования, а поставщик подтверждает состав и свойства партии. Слишком подвижная смесь или нестабильный срок подачи меняют режим работы. В финансовой модели эти вопросы проявляются в браке, простое бригады и повторном заказе сырья.
Еще 1 000 ₸ на отливку закладываем как лимит сопутствующих расходов: 400 ₸ на петли, 400 ₸ на технологическую энергию и прогрев, 200 ₸ на смазку и расходники. Это бюджетные допущения для проверки проекта. До подачи ТЭО их заменяют спецификацией материалов и расчетом потребления выбранного оборудования.
825 отливок × 0,54 м³ × 1,02 = 454,41 м³ смеси.
454,41 м³ × ≈24 121 ₸ = 10 960 683 ₸ на бетон и доставку.
825 отливок × 1 000 ₸ = 825 000 ₸ прочих переменных расходов.
800 проданных блоков × 26 000 ₸ = 20 800 000 ₸ выручки без НДС.
Штат и зарплата владельца: персонал за 2 385 600 ₸ в месяц
Закладываем четырех производственных работников по 300 000 ₸ начисленной зарплаты, технолога и директора по 400 000 ₸. Общий фонд – 2 000 000 ₸ до удержаний. В бригаде должны быть специалисты с подготовкой для крановых и стропальных работ. Распределение обязанностей сверяют с графиком производства, приемки и отгрузки.
Директором работает владелец, закладываем 168 часов его труда в месяц. Он отвечает за сбыт, закупки, документы и платежи; технолог отвечает за продукт и режим производства. Оклад владельца включен в расходы предприятия. Благодаря этому результат на вложенные деньги можно сравнивать с проектом, где директор нанят со стороны.
Для всех работников закладываем начисления без льгот. Обязательные пенсионные взносы работодателя (ОПВР) составят 70 000 ₸, социальные отчисления – 90 000 ₸. Отчисления на обязательное социальное медицинское страхование (ОСМС) – 60 000 ₸. Социальный налог ТОО – еще 105 600 ₸. Его база уменьшается на пенсионные и медицинские взносы работника; социальные отчисления из налога больше не вычитают.
На четырех производственных работников дополнительно закладываем 60 000 ₸ обязательных профессиональных пенсионных взносов (ОППВ). Ставка ОППВ – 5%; применимость определяют по перечню профессий и условиям труда. В плане сохраняем этот расход до проверки рабочих мест. Для директора и технолога такой взнос в расчет не включаем.
| Расход работодателя | Расчет | Сумма, ₸/мес. |
|---|---|---|
| Начисленные зарплаты | 4 × 300 000 + 2 × 400 000 | 2 000 000 |
| ОПВР | 3,5% от зарплаты | 70 000 |
| Социальные отчисления | 5% после ОПВ | 90 000 |
| Отчисления ОСМС | 3% от зарплаты | 60 000 |
| Социальный налог | 6% от 88% зарплаты | 105 600 |
| ОППВ производственной бригаде | 5% от 1 200 000 ₸ | 60 000 |
| Полная стоимость персонала | Включая директора и ОППВ | 2 385 600 |
Из оклада владельца удерживаются 40 000 ₸ ОПВ и 8 000 ₸ взносов ОСМС. При базовом вычете 129 750 ₸ ИПН равен 22 225 ₸. На руки остается 329 775 ₸. Это вознаграждение за работу, а доля прибыли после налогов показывает доход на капитал. Нормы взносов приведены в нашей статье о социальных платежах.
Смета запуска: 90 млн ₸ вместе с оборотными деньгами
На сайте BM Scandium одинарная разборная форма FBS358 предлагается от 468 000 ₸. На 60 форм получается 28 080 000 ₸ по нижней цене карточки. Поскольку окончательный состав цены и НДС не раскрыты, в бюджете оставляем дополнительные 4 492 800 ₸. Их уточняют коммерческим предложением.
Весь лимит оснащения принимаем 50 млн ₸. После форм и запаса НДС остается 17 427 200 ₸ на крановое хозяйство, вибрацию, прогрев, электрику, монтаж и вспомогательное оснащение. Это граница нашего проекта, а не прайс готового завода. Если предложения превышают лимит, увеличивают инвестиции и повторно проверяют окупаемость.
На подготовку закладываем три месяца и 10 млн ₸. Аренда занимает 4,2 млн ₸, персонал на два месяца монтажа и пуска – 4 771 200 ₸. На проектные работы и документы оставляем 800 000 ₸, на прочий пуск – 228 800 ₸. Фактический график подготовки уточняют после обследования корпуса и согласования технологической схемы.
| Часть бюджета | Состав | Сумма, ₸ |
|---|---|---|
| Формы | 60 × нижняя цена 468 000 | 28 080 000 |
| Запас на НДС форм | Уточняется по предложению | 4 492 800 |
| Остальное оснащение | Лимит, включая монтаж и сети | 17 427 200 |
| Подготовка | Аренда, пусковой персонал, документы | 10 000 000 |
| Оборотный резерв | Сырье, отсрочки покупателей, сезон | 30 000 000 |
| Новые деньги всего | Полностью собственное финансирование | 90 000 000 |
Резерв остается частью вложений, хотя его тратят постепенно. Закупку первой смеси оплачивают из него, поэтому второй раз в смете запуска сырье не добавляем. В нашем расчете кредит отсутствует. Если часть суммы дает банк, рядом появляются график выдачи, проценты, погашение и проверка покрытия платежа денежным потоком.
Прибыль завода и сколько получает владелец
Постоянные расходы закладываем 4 725 600 ₸ в месяц. Сюда входят персонал с начислениями, лимит аренды и 940 000 ₸ остальных затрат. В последней сумме учтены общие ресурсы и отопление, бухгалтерия и сбыт, лаборатория, страхование, ремонт, средства защиты и отходы. Технологическую энергию на отливку считаем отдельно, как переменный расход.
Амортизацию принимаем 500 000 ₸ в месяц и для расчета приравниваем бухгалтерскую к налоговой. Столько же денег ежемесячно направляем на обновление оборудования. В денежном потоке амортизация возвращается, а обновление расходует эту сумму. Поэтому прибыль после КПН совпадает с потоком до изменения задолженности покупателей.
| Показатель нормального месяца | Как считаем | Сумма, ₸ |
|---|---|---|
| Выручка без НДС | 800 × 26 000 | 20 800 000 |
| Бетон и доставка | Расход на 825 отливок | 10 960 683 |
| Прочие переменные | 825 × 1 000 | 825 000 |
| Постоянные | Персонал, аренда, остальные | 4 725 600 |
| Остаток до амортизации и КПН | Разница | 4 288 717 |
| Амортизация | Принята в модели | 500 000 |
| КПН | 20% положительной прибыли | 757 743 |
| Чистая прибыль ТОО | После КПН | 3 030 974 |
При распределении этой прибыли физлицу-резиденту закладываем ИПН с дивидендов 5%. После него остается 2 879 425 ₸, вместе с чистой зарплатой директора – 3 209 200 ₸. Ставка применяется к нашему объему дохода; прогрессивный порог в 2026 году составляет 994 750 000 ₸ облагаемых дивидендов за год.
В слабом месяце с продажей 400 блоков завод получает убыток 725 584 ₸ до годового эффекта КПН. Зарплата директора продолжает начисляться, но деньги на неё частично берутся из резерва. Поэтому перечисление владельцу только его зарплаты в таком месяце нельзя показывать как доходность вложенного капитала: предприятие одновременно теряет деньги.
Денежный поток: первый год и окупаемость
В первый рабочий год закладываем один месяц с 400 продажами, следующий с 600, семь месяцев с 800 и три слабых с 400. Во втором и последующих годах – девять нормальных и три слабых месяца. Цены сохраняем на уровне расчета 2026 года. Из установленных изменений учитываем рост ОПВР: расходы персонала увеличиваются в 2027 и 2028 годах.
Расчетный календарь показывает последовательные рабочие годы в ценах 2026 года. Первый использует ставки 2026 года, второй и третий – установленный график роста ОПВР. При подготовке своего проекта совместите дату фактического запуска с налоговым календарем и замените цены предложениями на эту дату.
По итогам первого года прибыль ТОО составит 20 120 202 ₸. КПН считаем от годовой прибыли: слабые месяцы уменьшают налоговую базу этого же года. Денежный поток после создания дебиторской задолженности – 14 088 202 ₸. Разница 6 032 000 ₸ – половина последней отгрузки с НДС, которую покупатели оплатят в следующем месяце.
При удержании прибыли в компании минимальный остаток резерва на конец месяца составит 21 596 786 ₸. Для выдачи дивидендов из этого остатка сначала исключают предстоящие закупки, зарплаты и налоговые платежи. Остаток на конец месяца также дополняют недельным календарем: заказ смеси и поступление денег могут оказаться в разные дни.
| Итог первого рабочего года | Значение | Как понимать |
|---|---|---|
| Прибыль ТОО после годового КПН | 20 120 202 ₸ | Уже после зарплаты директора |
| Поток с учетом отсрочки покупателей | 14 088 202 ₸ | Прирост денег до дивидендов |
| Возможный личный доход | 23 071 492 ₸ | Годовая зарплата плюс дивиденды, если оборотка позволяет распределение |
| Минимальный резерв на конец месяца | 21 596 786 ₸ | При удержании прибыли в ТОО |
| Окупаемость всех новых денег | 51 рабочий месяц | До личного ИПН с дивидендов |
| С учетом подготовки | 54 месяца | Три месяца до начала продаж |
Окупаемость здесь относится ко всему проекту на 90 млн ₸, включая оборотный резерв. Считаем накопленный поток после КПН и обновления оборудования, учитываем отсрочки покупателей. Личный налог с дивидендов считают при распределении отдельно. Для сравнения вариантов используйте одинаковую границу вложений; подробный метод разобран в статье об окупаемости.
Впервые накопленный поток становится положительным в 46-м рабочем месяце. Затем растет долг покупателей, и в месяцах 48–50 остаток возврата вложений снова уходит в минус: −67 708 ₸, −3 092 734 ₸ и −85 760 ₸. С месяца 51 он сохраняет положительное значение до конца 120-месячного горизонта. Поэтому срок устойчивого возврата всех вложений – 51 месяц, с подготовкой 54.
Как сравнить площадку в зоне и за её пределами
Приказ №501 требует анализа экономики на территории зоны и вне её. Для этого делают два расчета с одинаковой продукцией, загрузкой и методом учета. Меняют подтвержденные условия: аренду, подключение, доставку, время запуска и налоги. Если одновременно повысить продажи в зоне и снизить их снаружи, преимущество площадки получится из допущения автора.
В нашем плане исходный лимит аренды совпадает с ценой альтернативной базы. Для варианта в ИЗ заменяют эту строку предложением управляющей компании и добавляют платежи за двор и обслуживание. Нулевая стоимость инженерии допустима только после подтверждения, какие сети уже доступны и где заканчивается обязанность управляющей компании по подключению.
Для СЭЗ дополнительно считают преференции по действующему НК. По доходам от приоритетной деятельности КПН уменьшается на 100%; для используемых в такой деятельности объектов предусмотрены коэффициент ноль по земле и ставка ноль по имуществу. Условие – выполнять требования к участнику и вести раздельный учет. Условия приведены в статьях 734–735 НК-2026.
| Что меняем между площадками | Документ | Влияние на деньги |
|---|---|---|
| Корпус, двор, обслуживание | Предложение и проект договора | Ежемесячные расходы |
| Подключение и усиление сетей | Технические условия и смета | Инвестиции и срок запуска |
| Маршрут сырья и продукции | Расчет перевозчика | Себестоимость блока |
| Разрешенная технология | Заключения специалистов по площадке | Состав оборудования и подготовка |
| Налоговые преференции | НК, статус, деятельность, учет | Налог после получения права |
Для новых договоров СЭЗ срок преференций связан с категорией проекта: 7, 15 или 25 лет. Срок ограничен также договором и временем функционирования зоны. При МРП 4 325 ₸ базовые стоимостные границы категорий составляют 12 975 000 000 и 62 712 500 000 ₸. Для отдельных отраслей предусмотрена специальная граница категории B.
Размер проекта ЖБИ в нашем плане намного ниже первого порога. Если рассматривать его допуск в СЭЗ, нужно проверить категорию, срок зоны и соответствие всем требованиям. Сумму налоговой экономии затем сравнивают с дополнительными расходами площадки. Налоговый раздел общего инвестиционного сайта со старым НДС 12% для такой сверки использовать нельзя.
Для сравнения закладываем получение статуса участника СЭЗ и права на уменьшение КПН по всей нашей приоритетной деятельности. Меняем только КПН; аренду, цены, зарплаты, производство и отсрочки сохраняем. Это позволяет измерить эффект одной льготы до сравнения полных условий площадок. Земельный налог и налог на имущество у арендатора равны 0 ₸ в обоих вариантах.
| Показатель | ИЗ, КПН 20% | СЭЗ, уменьшение КПН на 100% | Разница |
|---|---|---|---|
| Прибыль нормального месяца, ₸ | 3 030 974 | 3 788 717 | +757 743 |
| Прибыль первого года, ₸ | 20 120 202 | 25 150 252 | +5 030 050 |
| Поток первого года после отсрочек, ₸ | 14 088 202 | 19 118 252 | +5 030 050 |
| КПН второго года, ₸ | 6 336 341 | 0 | Экономия 6 336 341 |
| КПН третьего года, ₸ | 6 312 341 | 0 | Экономия 6 312 341 |
| Возврат вложений, рабочих месяцев | 51 | 40 | На 11 раньше |
| Возврат с подготовкой, месяцев | 54 | 43 | На 11 раньше |
В этом сравнении новые вложения в обоих вариантах равны 90 млн ₸, а личный налог с дивидендов считается отдельно. Срок проверен по всему денежному календарю: после указанного месяца накопленный поток остается положительным. Более дорогие сети, корпус или доставка в СЭЗ сократят эффект, поэтому перед выбором пересчитайте все различающиеся условия.
Какие документы подать и как подтвердить деньги
Для стандартной заявки в СЭЗ закон перечисляет анкету, документы юридического лица и руководителя, решение высшего органа, финансовую отчетность, ТЭО, банковскую выписку, кредитный отчет, справку по налоговой задолженности и подтверждение финансового обеспечения. При строительстве добавляют эскизный проект территории. Полный состав сверяют с выбранным порядком заявления.
Для цифровых и инновационных технологий предусмотрено обоснование проекта. У приграничных СЭЗ есть отдельный порядок документов. Поэтому сначала уточняют правовую ветку своей заявки, затем комплектуют пакет. Завод с производственным корпусом нельзя подавать по сокращенному набору только потому, что такой список оказался первым результатом поиска.
При заявлении в СЭЗ подтверждают обеспечение минимум 10% стоимости проекта. Для бюджета 90 млн ₸ это 9 млн ₸. Остальная часть – 81 млн ₸ – также должна получить подтверждение в установленный срок. Закон допускает деньги, банковскую гарантию, поручительство с подтверждением средств, залог и страхование, в том числе сочетание способов.
Основной срок подтверждения остатка – два года со статуса участника. Для проектов свыше 15 млн МРП предусмотрены три года; в 2026 году это больше 64 875 000 000 ₸. Подтверждение при подаче и реальные платежи различаются по времени. Если поставщик формы просит аванс сразу, источником аванса должны быть доступные деньги по календарю проекта.
- Проверить продукт и заявителяПеречень деятельности, критерии допуска, налоговый режим
- Получить условия площадкиКорпус, двор, сети, сроки и платежи
- Собрать ТЭО по семи разделамСвязать продажи, технологию, бюджет и календарь
- Подтвердить финансированиеДля СЭЗ – обеспечение по закону; для ИЗ – требования процедуры и договора
- Подать комплект и согласовать обязательстваДля государственной ИЗ учитывать решение регионального совета
Сроки, цена разработки и обязательства после допуска
В СЭЗ договор либо мотивированный отказ оформляют в течение десяти рабочих дней с заявления. Затем копия договора направляется в координационный центр не позднее следующего рабочего дня. На включение в реестр после получения копии отведено пять рабочих дней. Эти этапы нужно отличать от подготовки исходных данных, разработки ТЭО и строительства.
Для государственной индустриальной зоны договор заключают после положительного решения регионального координационного совета. Дату рассмотрения и порядок подготовки проекта уточняют у выбранной управляющей компании. В календаре отражают именно её процедуру. Сроки заявки СЭЗ переносить в такой график без проверки нельзя.
Наш ориентир разработки для СЭЗ и СПК – от 400 000 ₸ по прайсу «Бизнес Проект». Состав работ согласовывают после проверки исходных данных: количество продуктов, альтернативы площадки, финансирование и требования получателя. Проектирование, обследование корпуса и технические условия выделяют в задания профильным исполнителям, чтобы стоимость текста ТЭО не подменяла бюджет подготовки завода.
В нашей работе основные задержки возникают на стыке технологии и площадки. Достаточно изменить способ прогрева, чтобы пересчитать электронагрузку и запуск. Дополнительный месяц только аренды и пускового персонала в этом проекте стоит 3 785 600 ₸. Поэтому календарь согласуют с технологом и поставщиками до обещания даты первой отгрузки.
После допуска параметры ТЭО становятся обязательствами договора: сроки, мощность и этапы реализации. При проблемах с сетями или поставкой оборудования управляющую компанию уведомляют заранее и согласуют изменения. Подписанный график нужно вести по фактическим платежам и готовности работ; годовой отчет о красивой прибыли не исправит просроченный этап строительства.
Что проверит скептик: цена, брак и слабый сезон
Проект выходит в ноль при продаже 465 годных блоков в месяц, включая амортизацию. Считаем дискретно: число отливок округляется вверх с учетом брака. Уровень ниже этой границы требует денег из резерва. Он полезен для контроля, но решение об инвестициях принимают по нормальной загрузке и годовому календарю, где уже есть слабый сезон.
| Проверка отдельного месяца | Продажи, шт. | Прибыль ТОО, ₸ |
|---|---|---|
| Нормальная загрузка | 800 | 3 030 974 |
| Слабый месяц | 400 | −725 584 |
| Цена ниже на 10% | 800 | 1 366 974 |
| Бетон с доставкой дороже на 20% | 800 | 1 277 265 |
| 600 продаж, цена −10%, сырье +20%, брак 6% | 600 | −2 012 056 |
Совместный стресс оставляет убыток свыше 2 млн ₸ за месяц. Сохранить оклад директора в такой ситуации можно за счет компании, а дивидендов из убыточного результата нет. Если слабый сценарий затягивается, уменьшают обязательные выплаты, пересматривают цену и объем закупки. Резерв дает время на эти решения, но расходуется с каждой неудачной партией.
Еще одна проверка – запас форм и готового изделия. В финансовом плане можно показать отгрузку в день изготовления, хотя технология требует выдерживания. В этом случае занижены двор, незавершенное производство и оборотные деньги. Перед подачей сверьте даты выпуска, испытания, приемки и выставления счета на одной партии, затем перенесите их на месячный объем.
- Продукция подходит выбранной площадке, критерий допуска разобран отдельно
- Все семь разделов заполнены данными проекта
- Формы и режим твердения дают рассчитанный выпуск
- Сети подтверждены по одновременной нагрузке оборудования
- Цена продукции и доставка приведены к одинаковому составу
- Зарплата директора, налоги, брак и обновление включены в расходы
- Вложения содержат подготовку и оборотный резерв
- Прибыль и поступления покупателей показаны раздельно
- Альтернатива вне зоны посчитана по сопоставимым правилам
- Обязательства договора совпадают с календарем и финансированием
Частые вопросы
Можно ли взять банковский бизнес-план вместо ТЭО?
Можно использовать его исходные данные и финансовую модель, а структуру привести к приказу №501. Понадобятся условия площадки, инфраструктура, региональный эффект и сравнение размещения в зоне с альтернативой. Банк и управляющая компания просят разные документы – сверьте оба списка.
Нужно ли заказывать ТЭО создания самой СЭЗ?
Для размещения собственного завода нужен документ проекта участника по приказу №501. Создание всей зоны затрагивает другую территорию, инфраструктуру и круг участников. В поиске встречаются оба документа, поэтому перед скачиванием образца проверьте адресата и задачу. Название «ТЭО СЭЗ» без уточнения легко приводит к чужой структуре.
Хватит ли 9 млн ₸ для завода стоимостью 90 млн ₸?
Для стандартной заявки в СЭЗ 9 млн ₸ соответствуют порогу обеспечения 10%. Сам завод требует полного финансирования по календарю: в нашем плане это 90 млн ₸ новых денег. Авансы поставщикам и расходы подготовки могут наступить раньше срока подтверждения остатка. Проверяйте доступность средств для каждого платежа.
Дают ли в индустриальной зоне нулевой КПН?
В нашем расчете индустриальной зоны применяется обычный КПН 20%. Право участника СЭЗ уменьшать налог проверяют по НК, статусу, приоритетной деятельности и раздельному учету. При сравнении площадок сначала посчитайте предприятие на его действующем режиме. Затем добавляйте конкретную подтвержденную меру поддержки и связанные с ней расходы.
На сколько лет дают налоговые льготы СЭЗ?
Для договоров после 1 января 2024 года срок связан с категорией: 7, 15 или 25 лет. Дополнительно действуют ограничения срока договора и функционирования зоны. Категорию определяют по стоимости и отрасли проекта. В ТЭО показывают расчет права и периода применения, затем строят налоговый календарь.
Можно ли подать ТЭО самостоятельно?
Да, подготовку можно организовать силами команды проекта. Нужны компетенции в технологии, финансовом расчете и требованиях площадки. Для завода ЖБИ отдельно подтверждают оборот форм, сети, испытания и сбыт. Внешний исполнитель помогает собрать данные в связанный документ, но источники финансирования и производственные решения остаются решениями заявителя.
Какой срок окупаемости получился у завода?
В расчетном календаре все 90 млн ₸ возвращаются за 51 рабочий месяц, с подготовкой – за 54. Учтены сезонность, отсрочка покупателей, КПН и обновление оборудования. Это окупаемость проекта до личного ИПН с дивидендов. После замены бюджетных лимитов предложениями на конкретную площадку срок пересчитывают.
Где скачать заполненный образец?
Ниже приложен фрагмент ТЭО завода с заполненными разделами, бюджетом и помесячным расчетом первого года. В нем отмечены источники цен, выбранные допущения и документы, которые нужно получить перед подачей. Используйте его для проверки связей своего проекта: ассортимент, мощность, договор аренды и финансирование у другого завода будут своими.
Образец и следующий шаг
Скачайте заполненный фрагмент ТЭО и расчет первого года. Сначала замените условия помещения и сетей предложением вашей площадки. Затем согласуйте технологическую карту и цены оборудования: именно эти данные определят, помещается ли завод в принятый бюджет и сохраняет ли расчетную прибыль.
Если нужен документ под выбранную управляющую компанию, закажите разработку ТЭО для СЭЗ или индустриальной зоны. Начнем с проверки деятельности и исходных данных, затем свяжем производство, финансирование и договорные сроки. Так до подачи станет видно, каких подтверждений еще не хватает и где проекту нужны дополнительные деньги.
Источники
Проверено 30 октября 2026 года. Открытые прайсы показывают цены предложения; характеристики и условия поставки закрепляют в документах проекта. В расчетных таблицах отдельно обозначены выбранные объемы, бюджетные лимиты и параметры, которые подтверждают технолог и управляющая компания.
- Приказ МИИР №501 от 11.07.2019: семь разделов ТЭО участника, содержание расчетов и приложений.
- Закон «О специальных экономических и индустриальных зонах»: статьи 18, 34, 51; действующий текст с изменениями 2026 года.
- Налоговый кодекс 2026 года: налоги предприятия и условия преференций СЭЗ.
- Минфин: вопросы по налоговому администрированию: КПН и ИПН с дивидендов в 2026 году.
- КГД: изменения социального налога, 18.02.2026: ставка и новый порядок расчета.
- ЕНПФ: обязательные профессиональные пенсионные взносы: ставка 5%, перечень профессий и условия начисления.
- KAZAKH INVEST: сравнение СЭЗ и ИЗ: различия площадок; налоговые нормы сверены с НК-2026.
- ФБС Алматы: ФБС 24-4-6, размеры и цена 26 000 ₸ плюс НДС.
- Алматы Бетон: М200 по 24 500 ₸/м³, доставка и минимальный оплачиваемый объем; расхождение шапки с калькулятором учтено отдельным расходом.
- BM Scandium: одинарная форма FBS358 от 468 000 ₸.
- Предложение производственной базы в Алматы: ориентир сравнения аренды вне зоны, 576 м² за 1 400 000 ₸ в месяц.
Разберем задачу на бесплатной консультации и назовем стоимость бизнес-плана.