Бизнес-план АЗС считают не от выручки, а от наценки на литр и объема продаж в сутки. Мини-АЗС на трассе Самара – Шымкент в Кызылординской области с двумя топливными колонками и газовым модулем продает в среднем 6 500 литров в сутки: 3 000 литров дизеля, 2 000 литров бензина и 1 500 литров сжиженного газа. Выручка – 723 млн ₸ в год, но наценка – всего 30–36 ₸ на литр топлива и 28 ₸ на литр газа, около 12% выручки. Вложения – 95 млн ₸. Главная особенность: розничная продажа бензина и дизельного топлива запрещена на упрощенке по постановлению Правительства № 970, исключение – только сжиженный газ. Поэтому АЗС работает на общем режиме с НДС 16% с наценки и ИПН 10% с прибыли. После налогов и платежа по кредиту 30 млн ₸ владельцу остается 21,6 млн ₸ за год, в самый слабый месяц, февраль, – 337 265 ₸.
Коротко
- Формат: мини-АЗС на трассе, 2 колонки на бензин и дизель, 1 газовая колонка, операторская с магазином.
- Вложения 95 млн ₸: свои 65 млн ₸, кредит 30 млн ₸ на 7 лет, платеж 702 778 ₸.
- Продажи 6 500 л в сутки в среднем, от 5 200 л зимой до 8 125 л в июле и августе.
- Наценка: дизель 36 ₸, бензин 32 ₸, газ 28 ₸ на литр.
- Режим – общий: НДС с наценки и ИПН 10%, упрощенка для бензина и дизеля запрещена.
- Владельцу 21,6 млн ₸ за год после налогов и кредита.
Почему АЗС не может работать на упрощенке
Постановление Правительства № 970 содержит перечень видов деятельности, при которых упрощенная декларация не применяется. В нем – розничная торговля моторным топливом в специализированных магазинах, в том числе находящихся на придорожной полосе, – коды 47301 и 47303. В примечании к перечню сделано одно исключение: розничная реализация сжиженного газа.
| Что продает АЗС | Упрощенка | Режим |
|---|---|---|
| Бензин, дизельное топливо | нельзя | общий режим, НДС при обороте выше порога |
| Только сжиженный газ – АГЗС | можно, если соблюдены остальные условия | упрощенка по ставке района |
| Магазин и кафе при АЗС | относятся к общему режиму вместе с топливом | общий режим |
Это первое, что ломает многие бизнес-планы АЗС из интернета, особенно российские шаблоны с другими налогами: в них считают налог 3% с выручки, как у магазина. Для АЗС с бензином и дизелем это неверно. А выручка мини-АЗС на трассе в сотни миллионов тенге намного больше порога НДС – 10 000 МРП, или 43,25 млн ₸ в 2026 году, – поэтому АЗС встает на учет по НДС.
Как НДС влияет на расчет. АЗС покупает топливо у поставщика с НДС и продает с НДС. В бюджет уходит НДС с разницы – с наценки, то есть 16/116 от каждого тенге наценки. Из 36 ₸ наценки на дизель после НДС остается около 31 ₸, из 32 ₸ на бензин – около 27,6 ₸. В нашем плане НДС за год – около 12,4 млн ₸.
Формат: какую АЗС считаем
| Параметр | Значение |
|---|---|
| Место | трасса Самара – Шымкент, Кызылординская область, участок аренды у акимата около 0,5 га |
| Резервуары | бензин и дизель по 25 м³, газ 10 м³ |
| Колонки | 2 топливные на 4 рукава, 1 газовая |
| Магазин | напитки, снеки, кофе, автотовары, туалет и душ для водителей |
| Работа | круглосуточно |
| Команда | 8 операторов по 2 в смену, управляющий |
| Режим | ИП, общий режим, плательщик НДС |
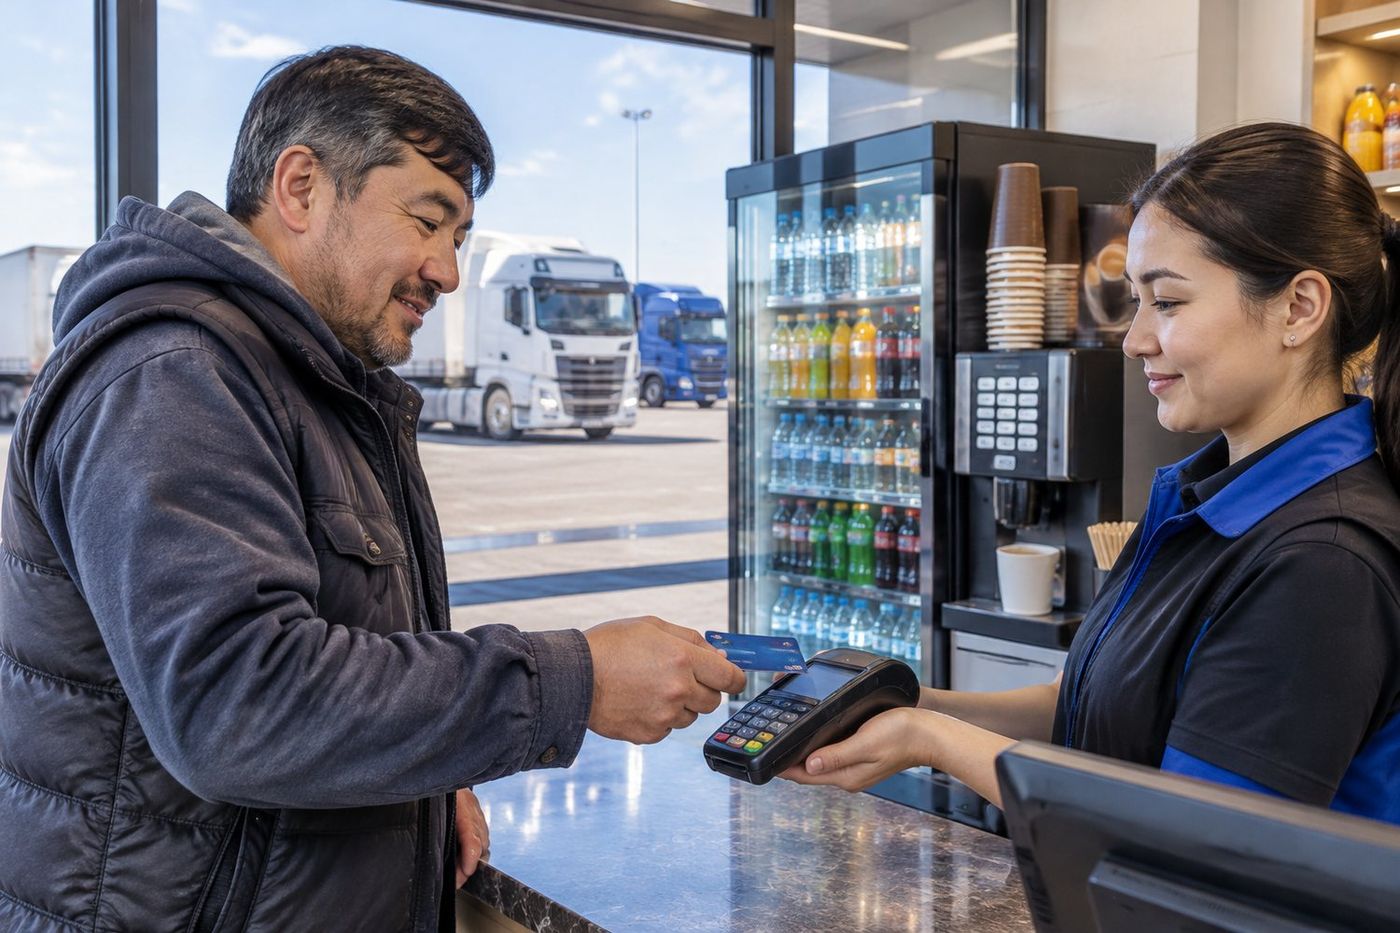
Трасса Самара – Шымкент – главная дорога области с большим потоком грузовиков. Поэтому в продажах больше всего дизеля: водители грузовиков заправляются по 200–400 литров, и для них важны не только цена, но и удобный заезд, место для стоянки, туалет, душ и кофе. Мини-АЗС на трассе продает сервис водителю, а не только литры. Водитель, которому понравилась остановка, заезжает на нее каждый рейс – а рейсы по трассе у него регулярные.
Смета запуска
| Статья | ₸ |
|---|---|
| Проект, экспертиза, разрешения, подключение электричества | 6 000 000 |
| Резервуары, топливные и газовая колонки, трубопроводы | 30 000 000 |
| Навес, операторская, покрытие площадки 1 500 м² | 25 000 000 |
| Контрольные приборы учета, система управления, кассы, видеонаблюдение | 4 000 000 |
| Пожарная безопасность, очистные сооружения | 5 000 000 |
| Магазин, кофейный аппарат, туалет и душ для водителей | 5 000 000 |
| Первая партия топлива и газа | 15 000 000 |
| Резерв | 5 000 000 |
| Итого | 95 000 000 |
Финансирование: свои деньги – 65 000 000 ₸, кредит – 30 000 000 ₸ на 7 лет под 22% годовых, платеж 702 778 ₸ в месяц. Цены – допущения; для своего проекта их подтверждают сметой проектной организации и коммерческими предложениями поставщиков оборудования.
Первая партия топлива – не расход, а оборотные деньги. 15 млн ₸ – это около двух полных заправок резервуаров. Деньги вернутся с продажами за 2–3 дня, но без них АЗС не откроется. В летние месяцы, когда продажи выше, оборотных денег нужно больше: топливо оплачивают поставщику заранее, а продают постепенно.
Своя доля высокая. 68% своих денег – больше, чем в типовом проекте. Причина – большие разовые вложения в объект на арендованной земле: банки финансируют такие проекты осторожно, а зимние месяцы с большим платежом становятся слишком тонкими. Кредит в 30 млн ₸ – это сумма, которую февраль покрывает с запасом.
Продажи по месяцам
На трассе пик – лето: транзит, отпуска, уборочная и перевозки урожая. Зимой поток грузовиков сохраняется, но легковых машин меньше.
| Месяц | Литров в сутки | Выручка, ₸ | Результат до ИПН, ₸ | После ИПН и кредита, ₸ |
|---|---|---|---|---|
| Январь | 5 200 | 48 670 000 | 1 626 066 | 760 681 |
| Февраль | 5 200 | 43 960 000 | 1 155 604 | 337 265 |
| Март | 5 850 | 54 753 750 | 2 233 746 | 1 307 593 |
| Апрель | 6 500 | 58 875 000 | 2 645 400 | 1 678 082 |
| Май | 7 150 | 66 921 250 | 3 449 106 | 2 401 417 |
| Июнь | 7 475 | 67 706 250 | 3 527 516 | 2 471 986 |
| Июль | 8 125 | 76 046 875 | 4 360 626 | 3 221 785 |
| Август | 8 125 | 76 046 875 | 4 360 626 | 3 221 785 |
| Сентябрь | 7 150 | 64 762 500 | 3 233 477 | 2 207 351 |
| Октябрь | 6 500 | 60 837 500 | 2 841 426 | 1 854 505 |
| Ноябрь | 5 850 | 52 987 500 | 2 057 322 | 1 148 812 |
| Декабрь | 5 525 | 51 711 875 | 1 929 906 | 1 034 137 |
| Год | 6 500 в среднем | 723 279 375 | 33 420 819 | 21 645 397 |
ИПН 10% с прибыли платится по итогам года, но в таблице мы откладываем его каждый месяц – так владелец не тратит деньги, которые придется отдать в бюджет. Годовая прибыль 33,4 млн ₸ меньше 8 500 МРП – 36,76 млн ₸, – поэтому ставка ИПН – 10%; сверх этого порога ставка по Налоговому кодексу – 15%.
Месяц работы: июль и февраль
| Строка, ₸ | Июль | Февраль |
|---|---|---|
| Выручка: топливо, газ и магазин | 76 046 875 | 43 960 000 |
| Наценка: топливо, газ и 30% с продаж магазина | 9 455 000 | 5 465 600 |
| НДС с наценки, 16/116 | (1 304 138) | (753 876) |
| Эквайринг: 60% оплат картой по 1% | (456 281) | (263 760) |
| Естественная убыль топлива, 0,15% | (98 580) | (56 986) |
| Операторы и управляющий с платежами работодателя | (2 164 500) | (2 164 500) |
| Социальный налог: за себя 2 МРП и за 9 работников по 1 МРП | (47 575) | (47 575) |
| Электричество | (350 000) | (350 000) |
| Аренда земли | (50 000) | (50 000) |
| Обслуживание оборудования, поверка | (250 000) | (250 000) |
| Контрольные приборы учета, программа, связь | (120 000) | (120 000) |
| Страхование | (60 000) | (60 000) |
| Плата за рекламную стелу у дороги, 7 МРП | (30 275) | (30 275) |
| Прочие | (141 350) | (141 350) |
| Платежи ИП за себя | (21 675) | (21 675) |
| Результат до ИПН | 4 360 626 | 1 155 604 |
| ИПН 10% – резерв | (436 063) | (115 560) |
| Платеж по кредиту | (702 778) | (702 778) |
| Владельцу | 3 221 785 | 337 265 |
Обратите внимание на эквайринг: 1% с оплат картой – это почти столько же, сколько НДС в некоторых месяцах. На АЗС проценты банка считаются с выручки, а не с наценки, поэтому 1% с оплат картой – это около 5% всей наценки. Договориться о сниженной ставке эквайринга для АЗС – одна из самых выгодных задач владельца.
Плата за рекламную стелу – отдельная статья Налогового кодекса: за наружную рекламу в полосе отвода дорог I–II категорий до 3 м² – 7 МРП в месяц, около 30 275 ₸. Мелочь, но ее часто забывают.
Точка безубыточности
С учетом платежа по кредиту и резерва на ИПН февралю нужно около 4 760 литров в сутки. План февраля – 5 200 литров, запас – около 8,5%. Летом запас в разы больше: в июле безубыточность покрывается примерно к середине месяца, а вторая половина работает на результат.
Это тонкий зимний запас, и его нужно назвать в бизнес-плане прямо. Если зимой поток грузовиков упадет сильнее, чем на 8–9%, февраль перестанет покрывать платеж по кредиту – тогда разницу закрывает резерв 5 млн ₸. Защита – договоры с транспортными компаниями на заправку по топливным картам: такой объем меньше зависит от сезона.
Наценка: от чего она зависит
| Фактор | Как влияет |
|---|---|
| Закупочная цена у поставщика | меняется чаще розничной; рост закупки без роста розницы съедает наценку |
| Цены соседних АЗС на трассе | водитель грузовика сравнивает цену за 10–20 ₸ на литр |
| Государственное регулирование цен | рост розничных цен на основные виды топлива может ограничиваться решениями государства |
| Объем закупки | крупные партии и договор с поставщиком дают скидку |
| Сервис | стоянка, душ, кафе позволяют держать цену на уровне рынка, а не ниже |
Наценка – самый чувствительный параметр модели. Снижение наценки на 2 ₸ на каждом литре снижает годовой результат с 21,6 до 17,9 млн ₸, а на 3 ₸ – февраль уходит в ноль. Поэтому в бизнес-плане АЗС наценку подтверждают договором с поставщиком и ценами 3–5 АЗС на том же участке трассы.
Первые месяцы
АЗС открывается в мае – перед летним пиком. Первый месяц – 70% плана, второй – 85%:
| Месяц | Литров в сутки | После ИПН и кредита, ₸ |
|---|---|---|
| Май, 70% плана | 5 005 | 596 607 |
| Июнь, 85% плана | 6 354 | 1 558 996 |
Первые 12 месяцев работы – с мая по апрель – дают владельцу около 18,9 млн ₸. Открытие осенью было бы хуже: новая АЗС, которую водители еще не знают, начинала бы работу в самые слабые месяцы.
Стресс-сценарии
| Сценарий | Год после ИПН и кредита, ₸ | Февраль, ₸ |
|---|---|---|
| План | 21 645 397 | 337 265 |
| Продажи на 5% меньше | 18 394 358 | 139 671 |
| Наценка ниже на 1 ₸ на литр | 19 786 761 | 224 299 |
| Наценка ниже на 2 ₸ на литр | 17 928 126 | 111 334 |
| Электричество дороже на 20% | 20 889 397 | 274 265 |
Все сценарии оставляют каждый месяц в плюсе, но февраль очень тонкий. При продажах на 10% ниже плана или наценке ниже на 3 ₸ год остается в плюсе – 15–16 млн ₸, – но февраль не покрывает платеж по кредиту, и его закрывает резерв. Поэтому в плане – резерв 5 млн ₸ и кредит не больше 30 млн ₸: больший кредит сделал бы зиму убыточной уже в базовом сценарии.
Топливные карты и договоры с перевозчиками
Для АЗС на трассе самый устойчивый поток – не случайные машины, а транспортные компании, которые заправляют свои грузовики по договору. Обычно это работает через топливные карты или договоры с оплатой по счету: компания получает отчет по каждой заправке, а АЗС – гарантированный объем.
| Что дает договор | Чем платит АЗС |
|---|---|
| Стабильный объем зимой, когда легковых машин меньше | скидка 3–5 ₸ на литр для крупных клиентов |
| Предсказуемые закупки у поставщика | отсрочка оплаты клиенту на 7–15 дней |
| Меньше зависимости от цены соседей | электронные счета-фактуры и сверка каждый месяц |
В нашем плане договоры не выделены отдельно, но именно они – главный инструмент против тонкого февраля. Если 20% зимнего объема закрыть договорами с перевозчиками, даже со скидкой 3 ₸ на литр, февраль становится гораздо устойчивее к падению случайного потока. Отсрочка оплаты по таким договорам требует оборотных денег – это еще одна причина держать резерв.
Мини-АЗС только с газом: вариант на упрощенке
Сжиженный газ – единственное моторное топливо, розничная продажа которого не запрещена на упрощенке. Поэтому для небольших проектов есть отдельный формат – газовая заправка, АГЗС.
| Параметр | АЗС с бензином и дизелем | Только газ – АГЗС |
|---|---|---|
| Налоговый режим | общий, НДС, ИПН 10–15% | упрощенка по ставке района, без НДС |
| Вложения | десятки миллионов тенге больше | меньше: один резервуар, одна колонка |
| Клиенты | грузовики, легковые, транзит | легковые на газе, такси |
| Выручка | высокая, наценка 30–36 ₸ | ниже, наценка около 28 ₸ |
| Риск | наценка и регулирование цен | зависимость от одного вида топлива |
АГЗС проще в учете, но ее рынок уже: на трассе с грузовым потоком главный продукт – дизель. Газовый модуль на большой АЗС полезен как дополнение, но налоговый режим всей АЗС определяет бензин и дизель.
Требования к АЗС
| Что | Как |
|---|---|
| Земля | аренда участка у акимата или в частной собственности, назначение под АЗС |
| Проект и экспертиза | проект АЗС, экспертиза, разрешение на строительство |
| Промышленная и пожарная безопасность | требования к резервуарам, колонкам, расстояниям, системам пожаротушения |
| Учет нефтепродуктов | контрольные приборы учета на резервуарах и колонках с передачей данных по требованиям закона о регулировании оборота нефтепродуктов |
| Экология | очистные сооружения ливневых стоков, учет выбросов |
| Налоги | общий режим, регистрация плательщиком НДС, электронные счета-фактуры |
Требования к АЗС – одни из самых строгих среди малого бизнеса: это опасный объект. Конкретные нормы по расстояниям, резервуарам и приборам учета проверяют с проектной организацией до покупки оборудования. В бизнес-плане важно показать, что проект и согласования учтены по срокам: от участка до открытия обычно проходит не меньше полугода.
Магазин и сервис для водителей
На трассе магазин и сервис – не дополнительный доход, а аргумент для водителя, где остановиться. В нашем плане магазин дает 100 000 ₸ продаж в сутки и 30% наценки – около 0,9 млн ₸ наценки в месяц, примерно десятую часть всей наценки АЗС.
| Что | Зачем |
|---|---|
| Туалет и душ | водители грузовиков выбирают остановку по этому признаку |
| Кофе и горячая еда | высокая наценка, повод остановиться |
| Стоянка для грузовиков | ночевка, а утром – заправка |
| Wi-Fi и зарядка телефонов | мелочь, которую помнят |
| Автотовары: масло, омывайка, лампы | срочные покупки в дороге |
По нашей практике на придорожных АЗС именно сервис для водителей грузовиков отличает объект с полной загрузкой от объекта, мимо которого проезжают к соседу на 20 км дальше.
Если открывать АЗС в другом месте
| Место | Что меняется |
|---|---|
| Въезд в город | больше легковых машин, выше доля бензина, сильнее конкуренция сетей |
| Трасса с меньшим потоком | ниже объем, газовая АГЗС на упрощенке может быть разумнее |
| Село | маленький объем, высокая доля продаж в долг и сельхозтехнике |
| Север страны | глубже зимний спад, отопление операторской дороже |
Как показать АЗС банку
Банк смотрит на АЗС как на проект с большими вложениями и тонкой зимой. В бизнес-плане должны быть:
- Подсчет потока машин у участка: замеры в разные дни и сезоны, данные о грузовом потоке трассы.
- Цены 3–5 АЗС на том же участке и договор или предложение поставщика топлива с понятной наценкой.
- Расчет с НДС и ИПН, а не с налогом упрощенки.
- Помесячный денежный поток с платежом по кредиту и проверкой февраля.
- График согласований: проект, экспертиза, разрешения, ввод в эксплуатацию.
- Стресс-сценарии по объему и наценке с порогами, за которыми зима перестает покрывать платеж.
Ошибки новичков
- Налог 3% с выручки, как на упрощенке. Розничная продажа бензина и дизеля запрещена на упрощенке – только общий режим и НДС.
- Считают от выручки, а не от наценки. 723 млн ₸ выручки – это всего около 90 млн ₸ наценки до НДС и расходов.
- Забыли эквайринг. 1% с оплат картой – около 5% всей наценки.
- Большой кредит. Зимой платеж съедает весь результат.
- Нет оборотных денег на топливо. Резервуары нужно заполнить до открытия.
- Не учли сроки согласований. Проект, экспертиза и разрешения – полгода и больше.
Чек-лист перед запуском
- Участок оформлен, назначение допускает АЗС
- Проект прошел экспертизу, разрешения получены
- Резервуары и колонки с приборами учета смонтированы и поверены
- Пожарная безопасность и очистные приняты
- Есть договор с поставщиком топлива и газа с понятной наценкой
- АЗС зарегистрирована плательщиком НДС, настроены электронные счета-фактуры
- Есть оборотные деньги на первую заправку резервуаров
- План проверен по февралю с платежом по кредиту
Частые вопросы
Можно ли АЗС работать на упрощенке?
Нет, если она продает бензин или дизель: розничная торговля моторным топливом входит в перечень запретов по постановлению № 970. Исключение – розничная продажа сжиженного газа.
Сколько стоит построить мини-АЗС?
В нашем расчете – около 95 млн ₸ с первой партией топлива и резервом: оборудование и резервуары – 30 млн ₸, навес и площадка – 25 млн ₸.
Сколько зарабатывает АЗС на трассе?
При 6 500 литрах в сутки – около 21,6 млн ₸ владельцу за год после НДС, ИПН и платежа по кредиту.
Какая наценка на топливо у АЗС?
В нашем плане – 32 ₸ на литр бензина, 36 ₸ на литр дизеля и 28 ₸ на литр газа, около 12% выручки.
Сколько литров в сутки нужно АЗС, чтобы не работать в убыток?
В нашем примере зимой – около 4 760 литров в сутки с учетом платежа по кредиту.
Какой НДС платит АЗС?
16% с наценки: НДС, уплаченный поставщику, идет в зачет. В нашем плане – около 12,4 млн ₸ в год.
Когда окупается АЗС?
При 21,6 млн ₸ в год после кредита свои 65 млн ₸ возвращаются примерно за 3 года, а весь проект с учетом погашения кредита – за 4–5 лет.
Нужен ли НДС, если АЗС маленькая?
Обязанность встать на учет по НДС возникает, когда оборот за год превышает 10 000 МРП – 43,25 млн ₸. Даже маленькая АЗС, продающая 1 000 литров в сутки, превышает этот порог меньше чем за полгода.
Что выгоднее: АЗС или газовая заправка?
На трассе с грузовым потоком – АЗС с дизелем. На городской или менее загруженной дороге газовая заправка на упрощенке проще и дешевле в запуске.
Следующий шаг
Проверьте участок и поток машин, получите предложение поставщика топлива и посчитайте февраль с НДС, эквайрингом и платежом по кредиту. Ставки и запреты упрощенки – в статье упрощенка 2026: ставки маслихатов. Если нужен бизнес-план АЗС для банка или инвестора, закажите разработку бизнес-плана в Кызылорде.
Источники
- Постановление Правительства № 970 от 14.11.2025 – перечень видов деятельности, при которых упрощенка не применяется: 47301, 47303 – розничная торговля моторным топливом; примечание: за исключением розничной реализации сжиженного газа; проверено 31.10.2026.
- Налоговый кодекс РК 2026 – ст. 99 (порог НДС 10 000 МРП), ст. 503 (НДС 16%), ст. 363 (ИПН 10% до 8 500 МРП и 15% сверх), ст. 557 п. 3 (социальный налог ИП: 2 МРП за себя, 1 МРП за работника), ст. 655 (плата за наружную рекламу в полосе отвода дорог); текст проверен 31.10.2026.
- Dailyfuels: цены на топливо в Казахстане – бензин 320 ₸, дизель 352 ₸, сжиженный газ 111 ₸ за литр, 31.10.2026.
- МРП 2026 – 4 325 ₸, Закон «О республиканском бюджете на 2026–2028 годы»; платежи ИП 21 675 ₸ – ЕНПФ.
- Объемы продаж, наценка, стоимость строительства и оборудования, зарплаты, ставка кредита – допущения автора для расчета.
Разберем задачу на бесплатной консультации и назовем стоимость бизнес-плана.